
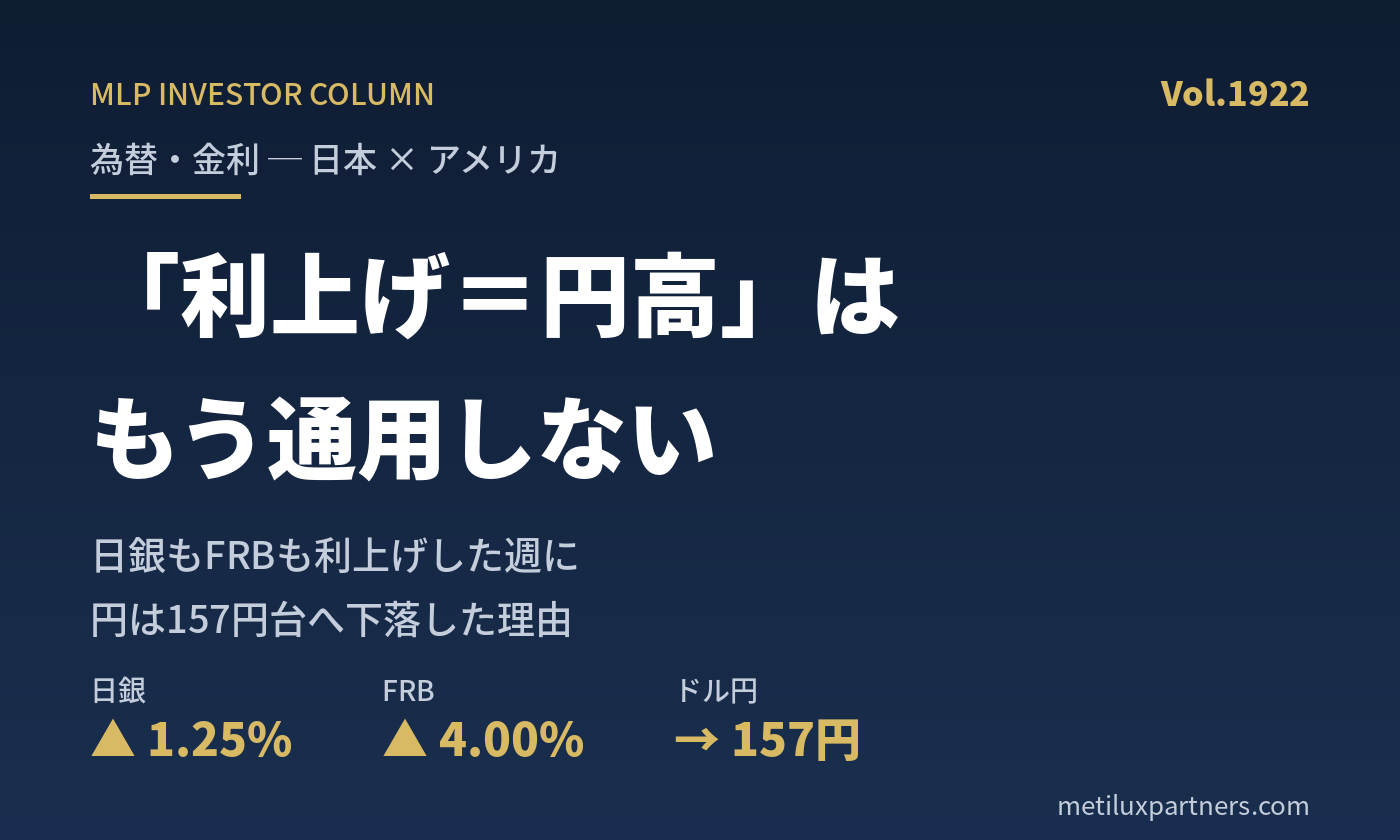
今週、日米の中央銀行が相次いで利上げに動いた。9月16日にFRBが政策金利を3.75〜4.00%へ、9月18日には日銀が1.25%へ引き上げた。ところが、円相場は対ドルで下落し157円台をつけている。「日本が利上げすれば円高になる」という直感は、なぜ今回も裏切られたのか。金利差と将来の金利経路という2つの物差しから読み解く。
目次
同じ週に、日米そろって利上げした
まず起きた事実を整理する。米連邦公開市場委員会(FOMC)は9月16日、政策金利を0.25%引き上げ、誘導目標を3.75〜4.00%とした。採決は12対0の全会一致で、2023年以来の利上げとなった。声明はインフレが依然高止まりしているとし、今回の利上げが2%目標への「よりタイムリーな回帰」を支えると説明している。
同時に公表された「ドット・プロット(政策金利見通し)」はやや強気だった。2026年末の政策金利見通しは中央値4.1%で、今回の後にもう1回の利上げを示唆する水準。18人中16人が年内の追加利上げを想定し、2027年末の中央値も4.1%に据え置かれた。つまり市場が受け取ったメッセージは「1回上げて終わり」ではなく、「高い金利がしばらく続く(higher for longer)」というものだった。長期見通しも3.1%から3.2%へ引き上げられている。
一方の日銀は9月18日、政策金利を1.00%から1.25%へ引き上げた。約31年ぶりの高水準となる。ただし採決は7対2で、2名が反対に回った。予想通りの利上げではあったが、この2票が「今後の利上げペースは不透明」という受け止めにつながった。
利上げしたのに、なぜ円は157円へ?
「日本が利上げしたのに円安」という結果は、次の3点で説明できるとの見方が多い。
① 金利差は、依然として大きい。米国が3.75〜4.00%、日本が1.25%。両者がそろって0.25%ずつ上げても、その差である2.5〜2.75%ポイントはほとんど縮まっていない。為替に効くのは「上げたかどうか」ではなく「差がどれだけ残っているか」であり、この点で構図は変わっていない。
② FRBのドットが「higher for longer」を示した。1回の利上げそのものより、高金利がどれだけ長く続くかが通貨の方向を左右する。今回、市場が織り込み直したのは「米金利が想定より長く高止まりする可能性」であり、これはドルを支える材料となった。
③ 日銀の利上げは「材料出尽くし」となった。ほぼ全員が予想していた利上げは、実施前にすでに相場へ織り込まれていた。加えて7対2という反対票が追加利上げ期待をやや後退させ、「事実が出たところで売られる(buy the rumor, sell the fact)」という典型的な反応を招いたとの指摘がある。
「利上げ=通貨高」という直感が外れる理由
教科書的には、金利の高い通貨に資金が向かいやすい。しかし現実の為替は、足元の政策金利だけでなく、①これから金利差がどう推移するかという「期待」、②リスク回避・選好といった資金フロー、③各国の構造的な資金の出入り——といった複数の要因で動く。今年7月末には日米が協調して円買い介入に踏み切った経緯もあるが、それでも円安基調そのものは反転しなかったとの見方がある。単発の行動が基調を変えるとは限らない、という一例だ。
為替を動かすのは「利上げしたか」ではなく、「金利差がどれだけ残り、どれだけ長く続くか」である。
円建て一極集中という、日本人投資家のリスク
名目のドル円157円は、単なる数字ではない。輸入物価、海外旅行や留学の費用、そして資産の実質的な購買力に直接効いてくる。資産の大半が円建てに偏っていると、生活コストが上がる局面で、資産の側がそれを吸収できない。ここで意味を持つのが通貨分散——円以外の通貨建てエクスポージャーを一定割合で持っておく、という発想である。
⚠ 見落とされがちな点
利上げ局面でも、円は下落しうる。「日本が利上げすれば円は戻る」という前提だけで資産を円建てに寄せると、金利差が残り続ける限り、実質購買力の目減りにさらされる。単年の値動きではなく、複数年にわたる金利差とその経路を前提に設計する必要がある。
💡 実務の視点
通貨分散は「タイミングを当てる」ことではなく「構造をつくる」こと。海外銀行口座で外貨を保有する、外貨建て資産(不動産など)を一部組み入れる——といった形で、円以外の受け皿を平時から用意しておくことが、こうした局面でのブレを抑える。MLPでは、海外口座開設や外貨建て資産の実務をサポートしている。
関連動画

関連サービス
出典
・Bloomberg「Yen Drops Against US Dollar After BOJ Raises Rates as Expected」(2026年9月18日)
・FXStreet「Bank of Japan is expected to deliver a hawkish hike」(2026年9月17日)
・CNBC「Fed rate decision September 2026: Rates rise to 3.75%-4%」(2026年9月16日)
・Federal Reserve「Summary of Economic Projections」(2026年9月16日)
・TradingEconomics「United States / Japan Interest Rate」(2026年9月)