
──985戸のタワーに売り約300件・賃貸約380件、投資家が見るべき「出口」
「ドバイの不動産は値上がりが続いている」——この数年、そうした言葉を何度も耳にされたと思います。実際、オフプラン(完成前)物件を買って完成時に転売する手法は、多くの日本人投資家の関心を集めてきました。しかし、投資判断で本当に難しいのは「買うこと」ではなく「売ること」、つまり出口です。今回は、2026年に完成・引き渡しが行われた実在のプロジェクトを題材に、引き渡しの「その先」で何が起きているのかを冷静に見ていきます。
目次
題材:Sobha Hartland「Crest Grande」
今回取り上げるのは、大手デベロッパーSobha Realtyが手がけた「Crest Grande」です。MBR City・Sobha Hartland地区に建つ3棟・総戸数985戸の大規模プロジェクトで、2026年3月に完成証明書を取得、6月末にDLD(ドバイ土地局)登録上の完成日を迎えています。立地・デベロッパーの信頼性ともに、ドバイの新築物件としては上位に位置づけられる案件です。
引き渡し直後、市場に起きていること
完成から約4か月が経った2026年10月時点、不動産ポータルサイトを確認すると、このプロジェクトでは次のような広告が出ています。
売りと貸し、合わせて数百件の広告が一つのプロジェクトに集中している——これが引き渡し直後の光景です。これは珍しいことではなく、オフプランで一斉に販売された大規模物件が完成を迎えたとき、所有者たちが「転売」や「賃貸運用」を同じタイミングで始めることで起きる、構造的な現象です。
価格は下がっているのか
DLD登録データに基づく月別の成約単価(中央値)を見ると、2026年4月の約2,052 AED/sqftから9月の約1,936 AED/sqftへと、半年で約5.7%低下しています。ただし、これは同じ住戸の値動きではなく、各月に成約した異なる住戸の中央値を並べたものです。4月は成約が5件しかなく、少数の取引で数字が振れやすい点にも注意が必要です。
直近では、9月30日に2ベッドルームが1,747 AED/sqft(全体中央値より約1割安)で成約した事例も確認できます。ただし階数・眺望が不明なため、これだけを「投げ売り」と断定することはできません。
「転売で利益」は本当か
集計データ上、過去のオフプラン取引単価の中央値(約1,850 AED/sqft)に対し、完成後の転売単価中央値は約1,949 AED/sqft。差額は約99 AED/sqft、率にして+5.4%です。一見すると利益が出ているように見えます。
しかし、ドバイで不動産を取得する際にはDLD登録費用(物件価格の4%)が発生します。購入価格がAED 200万なら、それだけでAED 8万。これに仲介手数料などを加えると、転売価格が購入価格を5%程度上回っていても、手残りの利益はごくわずか、場合によってはマイナスになり得ます。しかも、この中央値比較は同一住戸の売買履歴ではないため、個々の投資家が実際に利益を出せたかは、購入時と売却時の契約書を突き合わせない限り分かりません。
表面利回りの罠
賃貸に回した場合はどうでしょうか。ポータル掲載ベースの平均表面利回りは約5.55%とされます。しかし、これはあくまで「募集家賃÷価格」の数字です。たとえば購入価格AED 500万・年間賃料AED 24万(表面利回り4.8%)の住戸で、管理費を仮に18 AED/sqftと置くと、管理費控除後の利回りは約3.95%まで下がります(管理費は市場掲載情報に基づく仮定で、実際の請求額ではありません)。ここに空室・修繕・仲介手数料・購入諸費用を加味すれば、実質利回りはさらに低下します。表面利回りだけで判断すると、収益性を過大評価することになります。
これは氷山の一角──2026〜2027年の「引き渡しの波」
ここまで見てきたCrest Grandeで起きていることは、決して特殊な事例ではありません。むしろ、これから数年にわたってドバイ全体で繰り返される現象の「先触れ」と捉えるべきです。理由は、今後の供給予測にあります。
ドバイの住宅引き渡し(完成)戸数は、2025年以降に急増が見込まれています。ある調査では、年間の予定引き渡し戸数は2026年に約7万戸と、過去5年平均(約3.5万戸)の2倍に達し、2027年もその高水準が続くと予測されています。2026年の引き渡しは、2008年以来で最も多くなるとの見方もあります。
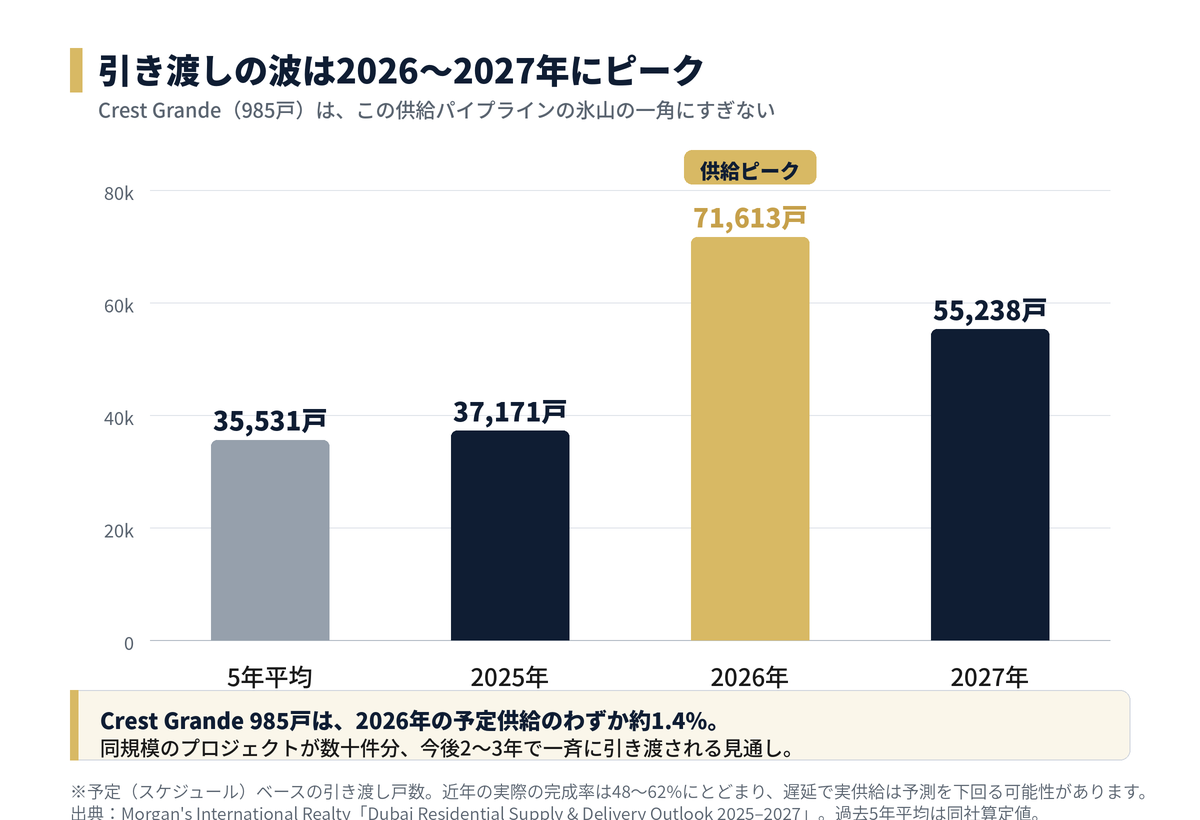
この図が示す意味は重いものです。Crest Grandeの985戸は、2026年の予定供給のわずか約1.4%にすぎません。言い換えれば、今あなたが目にしている「売り約300件・賃貸約380件」という光景は、同じ規模のプロジェクトが数十件分、今後2〜3年の間に次々と引き渡しを迎えるということです。引き渡しのたびに、所有者たちの売り・貸しが市場へ一斉に供給されていきます。
もちろん、この予測には重要な留保があります。近年のドバイでは、計画された物件が予定どおりに完成する割合は48〜62%程度にとどまり、工期の遅延で実際の供給は予測を下回る傾向があります。つまり、図の戸数がそのまま市場に出るわけではありません。それでも、遅延を織り込んでなお、過去平均を大きく上回る供給が数年続く構図は変わりません。遅延はピークを「なだらかにずらす」だけで、波そのものを消すものではないのです。
本記事の数字は、特定時点のポータル広告件数とDLD登録データに基づく参考値です。次の点にご注意ください。
・広告件数は空室数ではありません。同じ住戸を複数の不動産会社が掲載していることが多く、「30%が売りに出ている」「38%が空室」とは断定できません。
・実際の居住率は未確認です。985戸のうち何戸が引き渡し済みか、Ejari登録された有効な賃貸契約が何戸あるかは把握できていません。実際に複数の賃貸成約も確認されており、「ほとんど人が住んでいない」とは言えません。
・価格の中央値は同一住戸の値動きではありません。月ごとに成約した別々の住戸を比べたものです。
① 買う前に「出口」を設計する。いくらで売れるかではなく、「売りたいとき、同じ物件が何件市場に並んでいるか」を想像する。流動性こそが利益を左右します。
② 大規模プロジェクトの供給集中を見込む。戸数が多いほど、引き渡し時に売り・貸しが一斉に出ます。希少性のある中小規模物件とは出口の混み方が違います。
③ 利回りは「諸経費控除後」で見る。表面利回りではなく、管理費・空室・諸費用を引いた後の数字で判断する。
④ 転売益は諸費用で消えると考える。価格が5%上がっても、DLD4%+仲介手数料で手残りはわずか。短期転売ありきの計画は危うい。
⑤ データの限界を理解する。広告件数・中央値・表面利回りは「目安」であり、確定情報ではない。数字の出どころと前提を必ず確認する。
ドバイ不動産そのものを否定する話ではありません。立地・デベロッパー・需要の実在など、評価できる点は確かにあります。伝えたいのは、「値上がりストーリー」だけで判断せず、引き渡しの先に待つ現実——供給の集中、諸費用、流動性——まで織り込んで初めて、健全な投資判断になるということです。買う前に出口を考える。これに尽きます。