
日本・税制|Vol.1942
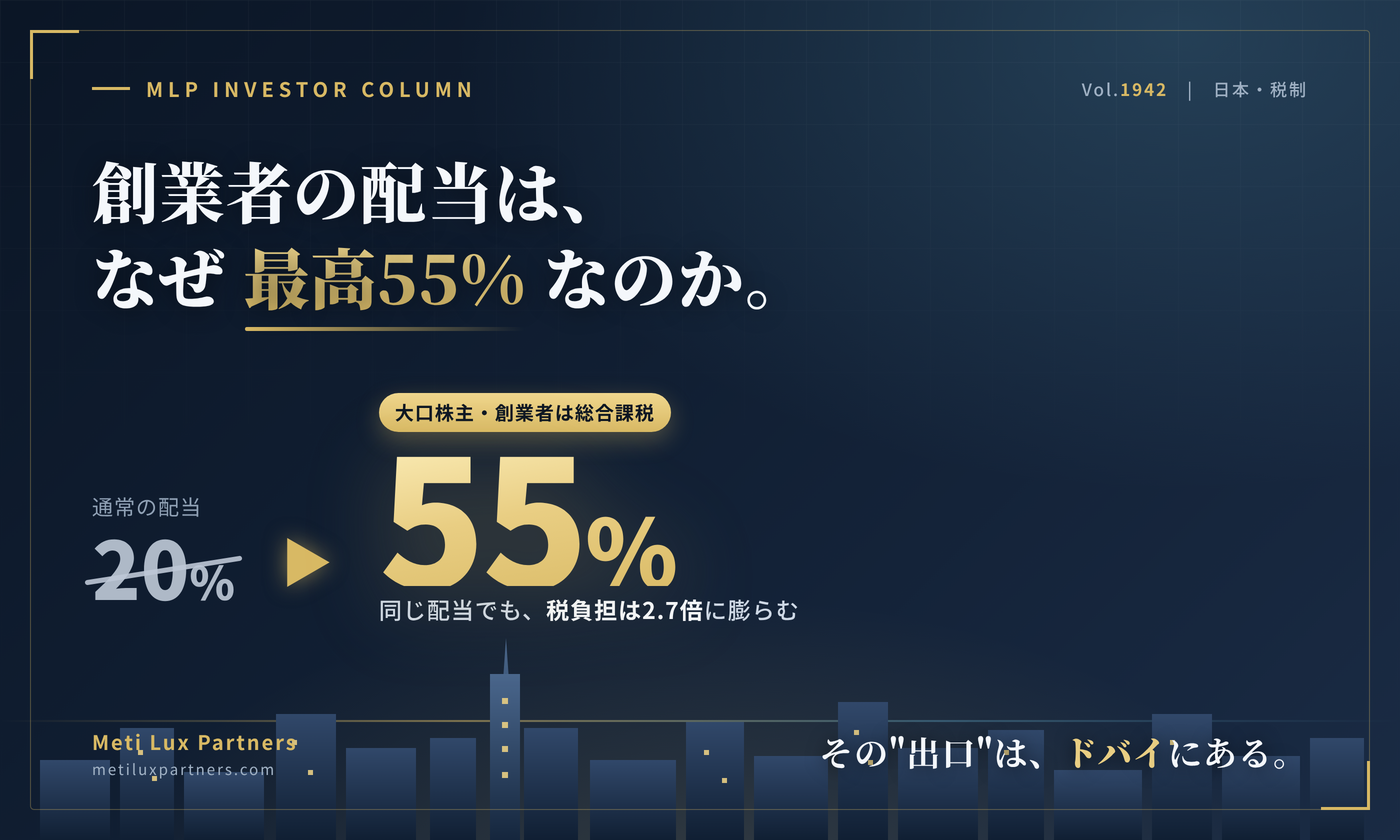
上場株式の配当は、ふつう約20%の税金で完結します。ところが「創業者などの大口株主」が受け取る配当だけは、給与などと合算する総合課税に回され、最高で約55%。しかも2023年10月、その線引きが静かに厳しくなり、これまで有効だった「資産管理会社に株を分ける」という防衛策まで通用しなくなりました。オーナー経営者にとって、配当の手残りを守る選択肢は、いま確実に狭まっています。
目次
同じ「配当」なのに、なぜ税率が2.7倍も違うのか
一般の投資家が上場株式から受け取る配当には、申告分離課税20.315%(所得税15.315%+住民税5%)が適用されます。源泉徴収だけで申告不要にもでき、上場株式の譲渡損との損益通算も可能です。多くの人が「配当の税金は約2割」と理解しているのは、この仕組みがあるからです。
ところが、発行会社の「大口株主」に該当する個人は、この20%の分離課税も申告不要も選べません。配当は給与・事業所得などと合算する総合課税となり、超過累進税率が適用されます。その最高税率は、所得税45%+復興特別所得税+住民税10%で55.945%。配当所得に対しては配当控除で多少は戻りますが、所得が大きい層では戻りは限定的で、実質的な負担は分離課税の2倍以上に膨らみます。
2023年10月、消えた「資産管理会社の壁」
ここで多くのオーナーが直撃を受けたのが、令和4年度税制改正による「大口株主」の範囲の見直しです。2023年10月1日以後に受け取る配当から適用されています。
狙いは明快です。これまで資産管理会社に株式を分散させて「個人3%未満」を演出してきた節税スキームを、国が正面から封じにきた、ということです。会社の株を厚く持つ創業者・オーナーほど、気づかないうちに大口株主の網にかかりやすくなっています。
そもそも「大口株主」は上場株式だけの話──未上場会社はどうなるのか
ここまでの「3%」「同族会社の合算」という線引きは、すべて上場株式に限った話です。では未上場(非上場)会社のオーナーはどうなるのか。結論から言えば、未上場株式の配当には、そもそも20%の分離課税という選択肢が存在しません。
非上場株式の配当は、大口かどうかに関係なく、原則としてすべて総合課税です。給与や役員報酬と合算され、最高で約55%の累進課税がかかります。つまり未上場オーナーは「3%を超えたら総合課税に移る」のではなく、最初から総合課税の側にいる、ということです。上場株主が今回の改正で総合課税に”引きずり込まれた”のに対し、未上場オーナーには逃げ道がもともと用意されていません。
会社を100%近く保有する未上場オーナーほど、配当という形で資金を取り出す限り、最高約55%の重課からは逃れにくいのが実態です。上場・未上場を問わず、オーナー経営者が自社の利益を配当で受け取る限り、総合課税の重さと向き合うことになる──これが今の日本の構図です。
「配当にかかる税金が2割」なのは、大口株主ではない人の話。会社を創った本人ほど、同じ配当に最高55%が課される側に回っている。
配当1億円で、手残りはいくら変わるか
仮に年間1億円の配当を受け取るケースで、ざっくり比較します(配当控除・他の所得は考慮しない単純比較)。
国内で避ける手は細りつつある──残る「居住地」という論点
資産管理会社の壁が崩れた以上、国内の持株構造をいじるだけで総合課税55%を回避するのは、もう簡単ではありません。配当の受け取り方を工夫する、役員報酬とのバランスを取る、といった対応にも限界があります。
そこで本質的な論点として浮かび上がるのが「居住地」です。この最高55%の総合課税は、あくまで日本の居住者に課されるルールです。生活と事業の拠点を海外に移し、日本の非居住者となれば、日本の累進55%そのものの対象から外れます。海外に設立した法人を配当や再投資の受け皿とし、個人も現地の居住者として生活する──これが、小手先の節税ではなく構造から負担を組み替える発想です。
なぜ移住先としてドバイ(UAE)が選ばれるのか
移住・海外法人化の行き先として、弊社が多くのオーナー経営者に提案しているのがドバイ(UAE)です。理由はシンプルで、個人所得税が存在しないこと。給与や配当といった個人の所得に累進課税がかからないため、「配当に最高55%」という日本の構造そのものが当てはまりません。
さらにドバイは、法人設立とセットで居住ビザを取得でき、銀行・不動産・生活インフラも整った国際金融都市です。海外法人を配当・資産運用の受け皿として置きつつ、本人と家族が実際に暮らす拠点を構えられる。「書類上だけの移住」ではなく、実態のある居住・事業移転を作れることが、長く通用する強さになります。
かつての人気先、マレーシアとシンガポールは、もう「手軽」ではない
「海外移住」と聞いて、以前はマレーシアやシンガポールを思い浮かべた方も多いはずです。しかしこの数年で、両国とも制度が大きく厳格化し、かつてのような”手軽な移住先”ではなくなりました。
税負担の軽さと、移住のしやすさ。この2つを同時に満たせる国は、世界を見渡してもドバイ(UAE)に並ぶ先がほとんど見当たりません。人気先だったアジア各国が門戸を狭める中で、ドバイの優位はむしろ際立っています。
海外移住による見直しには、必ず押さえるべき条件があります。第一に出国税(国外転出時課税)。一定額以上の有価証券などを持つ人が日本の非居住者になる際、含み益に課税される制度があり、株式を多く持つオーナーほど影響が大きくなります。第二に居住実態。滞在日数や生活の本拠が日本に残っていると、形式的に住所を移しても日本の居住者と判定され得ます。第三にタックスヘイブン対策税制(CFC税制)。実体の乏しい海外法人の所得は日本側で合算課税される場合があります。いずれも「実態を伴うかどうか」が分岐点で、個別の設計は専門家との確認が前提です。本記事は一般的な情報であり、個別の税務判断ではありません。
今回の改正が示しているのは、国内の節税スキームは年々塞がれていくという方向性です。資産管理会社による3%回避のように、かつて有効だった手法が一夜で無力化されることもあります。そして未上場オーナーに至っては、もともと配当が総合課税のため逃げ道がさらに少ない。だからこそ、上場・未上場を問わずオーナー経営者にとっての本丸は「どう節税するか」ではなく「どこで生活し、どこで事業を持つか」という拠点の設計です。実態のある海外移転は、一度組み上げれば制度変更に振り回されにくい、最も構造的な防衛策になり得ます。
ドバイ移住・海外法人化のご相談
配当課税の見直し、出国税の試算、ドバイでの法人設立・居住ビザ取得まで。
弊社は業界最安値水準でワンストップ対応しています。まずは公式LINEからお気軽にご相談ください。
関連サービス
出典:財務省・国税庁「令和4年度税制改正(上場株式等に係る配当所得等の課税の特例の見直し)」/辻・本郷税理士法人「大口株主の配当課税に関する解説」/各税理士法人による大口株主要件見直しの解説(2022〜2026年)